相続が開始すると、複数の相続人が共同して遺産を取得します。このとき、不動産の登記はどうなるのでしょうか。相続による物権変動と登記の関係は、通常の売買の場合とは異なるルールが適用される部分があります。
今回は共同相続と登記の関係を整理します。
相続による物権変動と登記の原則
相続は登記なしに対抗できる(原則)
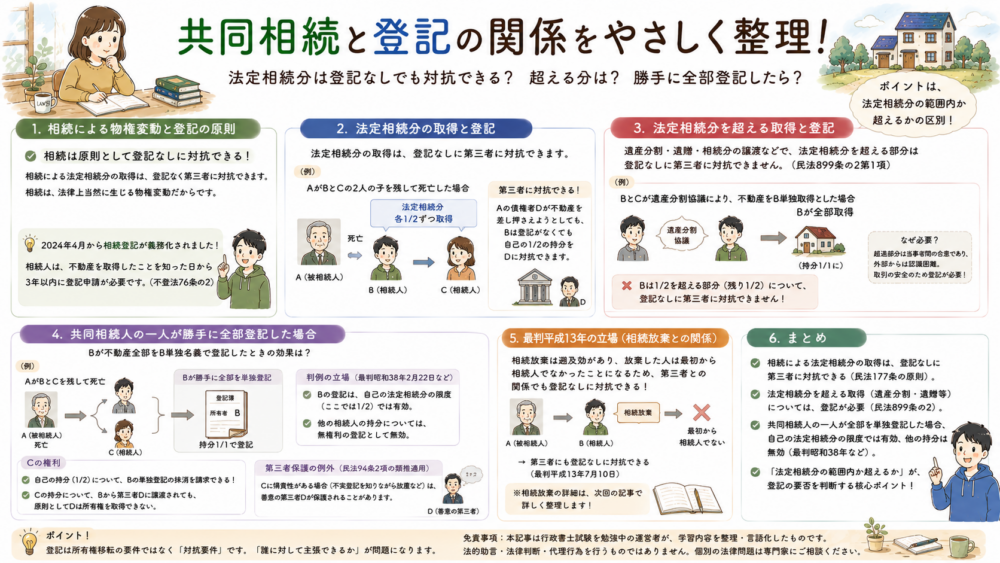
相続による法定相続分の取得は、原則として登記なく第三者に対抗できます。相続は法律上当然に生じる物権変動であり、相続人が能動的に行為しなくても発生します。相続人に登記を要求することは酷であり、また相続の事実は登記以外の方法(戸籍等)でも公示されているためです。
2021年改正による相続登記の義務化
ただし、2024年4月から相続登記が義務化されました(不動産登記法76条の2)。相続によって不動産を取得した相続人は、その取得を知った日から3年以内に登記申請をしなければなりません。登記が義務化されたことで、所有者不明土地の問題に対応しようとしています。
法定相続分の取得と登記
規範定立
共同相続人は、法定相続分に応じた持分を相続によって当然に取得します。この法定相続分の取得については、登記なしに第三者に対抗できます。
具体例
AがBとCの2人の子を残して死亡した場合、BとCはそれぞれ2分の1の持分を取得します。Bは自己の持分2分の1について登記なしに第三者に主張できます。
たとえば、AのもともとのAの債権者Dが不動産を差し押さえようとした場合、Bは登記がなくても自己の2分の1の持分をDに対抗できます。
法定相続分を超える取得と登記
規範定立
遺産分割・遺贈・相続分の譲渡などによって、法定相続分を超える持分を取得した場合、その超過部分については登記なしに第三者に対抗できません(民法899条の2第1項)。
これは2018年改正で明文化されたルールです。
具体例
BとCが遺産分割協議によって不動産をB単独取得と決めた場合、Bは法定相続分(2分の1)を超える部分(残り2分の1)については、登記なしに第三者に対抗できません。
もしCが自己名義への相続登記を経た上でDに譲渡した場合、Bが先に登記を取得しなければDに対抗できない可能性があります。
なぜ超過部分は登記が必要か
法定相続分は法律上当然に定まるため外部から認識しやすいですが、遺産分割等による超過取得は当事者間の合意によるものであり、外部からは認識困難です。取引の安全のために登記を要求することが合理的です。
共同相続人の一人が勝手に全部登記した場合
問題の構造
共同相続人BとCのうち、Bが勝手に不動産全部をB単独名義で登記した場合、その登記の効力はどうなるでしょうか。
判例の立場
判例は、共同相続人の一人が相続財産に属する不動産の全部を自己名義に登記した場合、その登記は自己の法定相続分の限度では有効ですが、他の相続人の持分については無権利の登記として無効であると判示しています(最判昭和38年2月22日・民集17巻1号235頁)。
したがって、Cは自己の持分についてBの単独登記の抹消を求めることができます。また、Cの持分については、Bから第三者Dに譲渡されても、Dは無権利者からの取得となり、原則として所有権を取得できません。
第三者保護との関係
ただし、民法94条2項の類推適用により、真の権利者(C)に帰責性がある場合には、善意の第三者Dが保護されることがあります(記事10参照)。Cが不実登記の存在を知りながら放置していた場合などが該当します。
最判平成13年の立場
最高裁判所平成13年7月10日判決(民集55巻5号955頁)は、相続放棄と登記の関係について重要な判断を示しています。相続放棄は遡及効があり(民法939条)、放棄した相続人は最初から相続人でなかったことになるため、第三者との関係でも登記なしに相続放棄の効果を対抗できるとしました。
相続放棄については次回の記事で詳しく整理しますが、共同相続と登記を理解する上で関連する判例として押さえておきます。
まとめ
相続による物権変動は原則として登記なしに対抗できますが、法定相続分を超える取得(遺産分割・遺贈等による)については登記が必要です(民法899条の2)。
共同相続人の一人が全部を単独名義で登記した場合、その登記は自己の法定相続分の限度では有効ですが、他の相続人の持分については無効です。
「法定相続分の範囲内か超えるか」という区別が、共同相続と登記の問題を解く上での核心です。この区別を軸に整理しておくと、応用問題にも対応しやすくなります。
関連する整理メモ
コメント